在任一时点,我们在普吉岛都同时经营约 1,800 套长租房源和 650 套出售房源。租售两端出自同一个房源库,这让我们得以提出一个大多数普吉岛收益率宣传都悄然回避的问题:对于同一区域内的同类别墅,租金实际上相当于挂牌价的百分之几?
答案是 3.4% 到 9.1%,取决于您在哪里购买。这不是四舍五入造成的差异,而是一项资产能否以自身收入覆盖自身成本的差别。
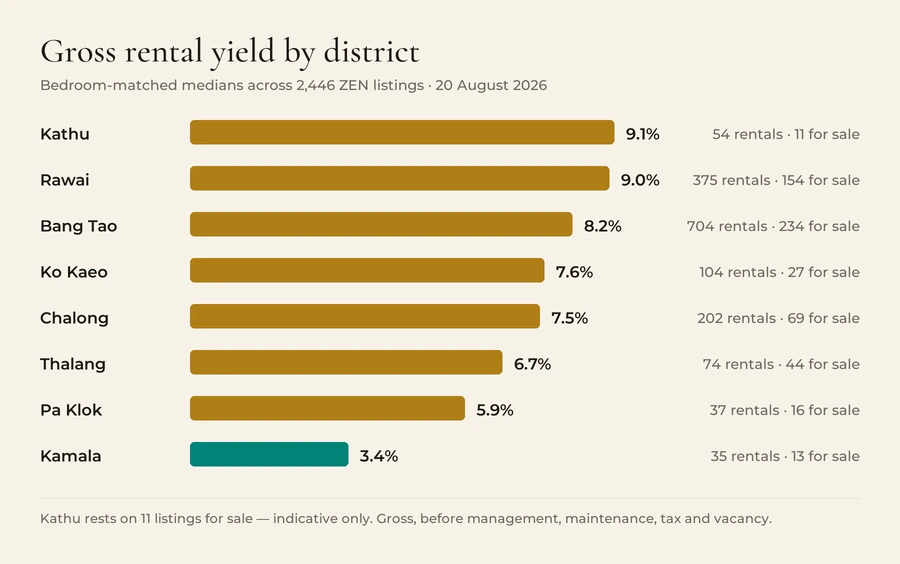
各区域毛收益率
下文每个数字都按卧室数匹配:三卧室出租房源只与同一区域的三卧室出售房源比较,区域数字则是这些匹配组的加权综合值。
| 区域 | 毛收益率 | 出租 | 出售 |
|---|---|---|---|
| Kathu | 9.1% | 54 | 11 |
| Rawai | 9.0% | 375 | 154 |
| Bang Tao | 8.2% | 704 | 234 |
| Ko Kaeo | 7.6% | 104 | 27 |
| Chalong | 7.5% | 202 | 69 |
| Thalang | 6.7% | 74 | 44 |
| Pa Klok | 5.9% | 37 | 16 |
| Kamala | 3.4% | 35 | 13 |
Kathu 的 9.1% 仅基于 11 套出售房源——请将其视为参考值而非定论。Kata、普吉镇和 Surin 的匹配房源太少,无法发布(Kata(4 套出售房源)、普吉镇(5 套出售房源)、Surin(4 套出售房源))。
“名气折价”真实存在,而且幅度很大
要看清其中的缘由,最直观的方法是把 Kamala 和 Rawai 的三卧室别墅并排比较——这是普吉岛市场中最深厚、流动性最好的细分。
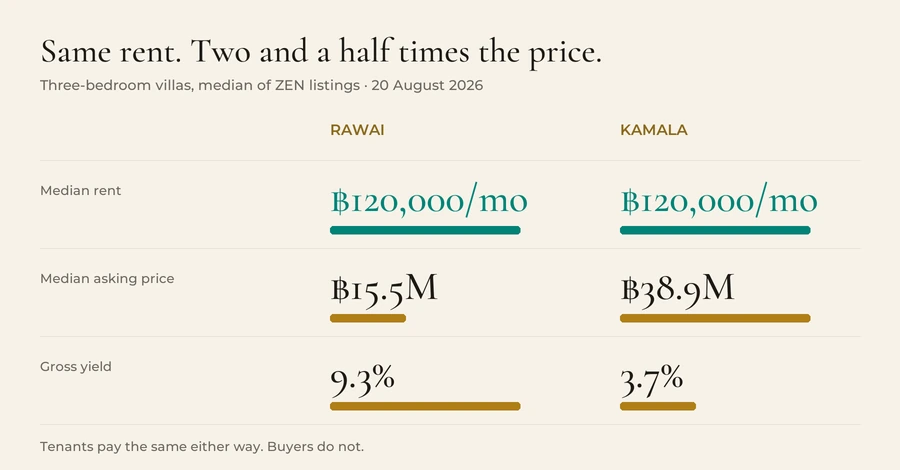
租金完全相同。价格却高出两倍半。根据我们自己房源库的数据,在 Kamala 和 Rawai 的三卧室别墅之间做选择的租客,愿意为两者支付大致相同的月租。买家付出的却完全不同。
这就是人们说某片海滩“有名气”时的真正含义——土地按稀缺性和景观定价,而租金则按一个家庭或长住租客每月实际愿意支付的金额定价。在西海岸的岬角上,这两者已经相互脱钩,而且一直没有重新挂钩。
收益究竟在哪里
Rawai 和 Chalong 位居可信区间的顶端,因为那里的租赁需求是结构性的,而非季节性的。这些正是真正生活在普吉岛的人所居住的区域——长住外籍人士、远程工作者、签订多年租约的家庭。由此带来的入住率不会在五月骤降。
Bang Tao 是耐人寻味的中间地带。收益率 8.2%,覆盖 704 套出租房源和 234 套出售房源,这是我们迄今最为深厚的数据,且远超其他区域,而结果经得起检验:Laguna 一带有足够真实的全年租赁需求来支撑其价格。它是岛上唯一一个数字不会让您吃亏的高端地址。
Kamala 和 Surin 是买家最常以为收益率最高的地方,因为那里有最令人惊艳的别墅。事实恰恰相反。
这组数字不代表什么
有三点需要直说,因为缺了它们,收益率数字几乎毫无用处:
- 这些是挂牌价,而非成交价。普吉岛的出售房源通常以低于挂牌价成交。在议价空间最大的地方,实际收益率会高于此处所示。
- 这是毛收益率,而非净收益率。在您拿到任何收入之前,要先扣除:约占实收租金 8–12% 的管理费、维护与泳池保养费、别墅位于社区内时的公共区域费用、土地与建筑物税、保险,以及两任租客之间的空置期。现实的净收益率明显低于毛收益率,房龄越老,差距越大。
- 这里只涉及长租。按晚出租和度假出租是另一门生意,回报不同、管理成本不同,而且——重要的是——在 Hotel Act(酒店法)下面临的法律风险也不同。我们将另文讨论。
这张表的价值在于相对比较。上述成本大致同等地落在每个区域,因此 9% 的区域和 3.4% 的区域在扣除成本后仍保持相同的排序。真正的结论是排名,而不是小数点。
我们如何计算
数据取自我们自己的房源目录,时间为 2026年8月20日:共 2,446 套已公布价格并归属区域的房源——其中长租 1,793 套,出售 653 套。对于每个区域和每种卧室数,我们取月租金中位数和挂牌价中位数,要求每一端至少有四套房源才采用该匹配组,并以十二个月的租金中位数除以挂牌价中位数计算毛收益率。区域数字按每个卧室匹配组中较小的样本量进行加权。结果不合理的匹配组(低于 1% 或高于 20%)作为数据错误予以剔除,以免扭曲平均值。
如果您需要某个特定区域或卧室数的基础数据,欢迎向我们咨询——我们会发送给您。