大多数人来普吉岛买别墅时,心里都做好了承受国内那种费用账单的准备——税费、中介费和律师费加起来约占房价的百分之五到六,在交钥匙当天便一次付清。泰国并非如此,而且这种差异往往对买方有利。
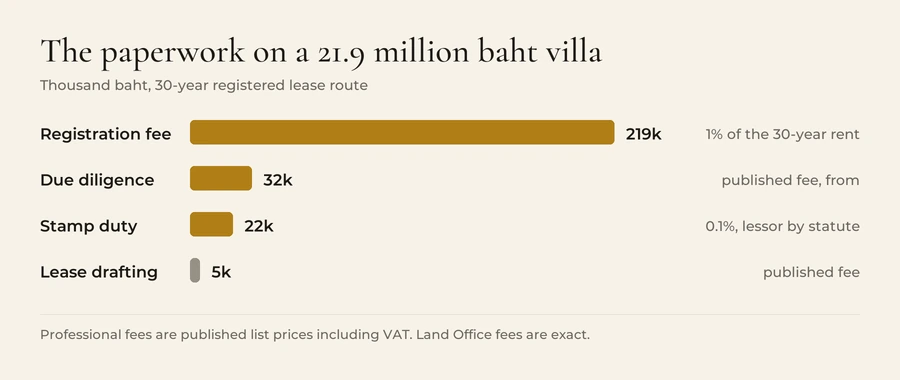
这里繁重的交易税落在卖方身上。买方需要支付的是一笔登记费、少量印花税和律师费。以我们自有房源中的中位价别墅为例——21.9 百万泰铢,通过 30 年登记租约方式购入——费用合计约为 278,000 泰铢,约为房价的 1.3%。
这是好消息。坏消息是,几乎所有公开发布的普吉岛购房费用指南都只报费率,却不说明费率是按什么基数计算的,而基数比费率更重要。下文逐项列出每一笔费用及其法律依据,并指出计算最容易出错的两个地方。
首先:您实际购买的是什么,决定了费用账单
外国人不能在泰国拥有土地。这是《土地法典》第 86 条的规定,任何架构都无法绕开。因此,购买别墅最终只有两种形式,而两者的费用截然不同:
- 土地的登记租约,加上房屋的所有权。在法律上,建筑物与其下方的土地相互独立,因此房屋可以登记在您本人名下,而土地则以租赁方式持有。根据《民商法典》第 540 条,不动产租赁的期限上限为 30 年,且任何超过三年的租约都必须在土地局登记,方能对他人产生约束力。
- 以泰国公司持有土地的永久产权。由公司拥有房产,您控制这家公司。这条路径的设立成本更高,维护成本也更高,并且附带一系列不会消失的义务——真实的泰国股东、真实的账目、每年一次的审计。
除非另有说明,下文均以租约方式为前提,因为我们出售给外国买家的别墅大多采用这种方式。
七个步骤,以及每一步的资金支出
- 出价被接受。无需付款,也不具有任何约束力。
- 预订定金。一笔在尽职调查期间锁定短期独家窗口的保留款——通常为两到四周。若产权出现问题能否退还,属于合同条款。汇款之前请务必看清楚。
- 尽职调查。由您的律师在土地局进行产权查询:地契本身、权利负担、抵押、通行权、建筑许可,以及卖方是否就是地契上所写的那个人。这是唯一一项多花钱通常是正确选择的费用。
- 买卖协议及租约。以双语起草,以泰文文本为准。
- 汇款。资金以外币从境外汇入,到账后兑换。请向您的银行索取外汇交易记录(Foreign Exchange Transaction)。这并非租约登记的前提条件,却是日后让您能把资金汇出的凭证,而且获取它不花一分钱。
- 土地局办理日。租约登记在地契上,房屋完成过户,各项费用和税款当场核定并以银行本票或现金缴纳。双方须亲自到场,或委托持有正式签署授权委托书的代理人到场。
- 交钥匙。
政府收取哪些费用
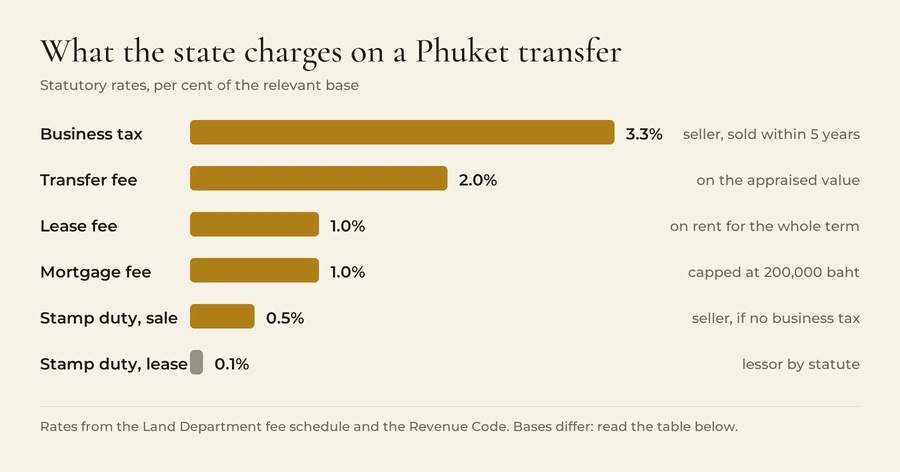
有六项费率值得关注。它们均由法律规定,都不可协商,而且各自的计费基数都不相同。
| 费用 | 费率 | 计费基数 | 付款方 |
|---|---|---|---|
| 过户登记费 | 2% | 土地厅评估价 | 由合同约定 |
| 特定营业税 | 3.3% | 评估价与合同价中较高者 | 卖方 |
| 买卖印花税 | 0.5% | 评估价与合同价中较高者 | 卖方 |
| 预扣税 | 累进 | 评估价 | 卖方 |
| 租约登记费 | 1% | 整个租期的租金总额 | 由合同约定 |
| 租约印花税 | 0.1% | 整个租期的租金总额 | 出租人 |
| 抵押登记费 | 1% | 贷款金额,上限 ฿200,000 | 借款人 |
表中有三点值得放慢细看。
特定营业税与印花税二者择一,绝不会同时征收。3.3% 适用于具有商业性质或以营利为目的的出售——实际上,就是卖方为公司,或个人在取得房产后五年内出售的情形。不适用时,则改征 0.5% 的印花税。因此,卖方的账单要么是 3.3%,要么是 0.5%,而五年正是分界点。
预扣税并非固定税率。对于个人卖方,预扣税依《税法典》第 48(4) 条和第 50(5) 条计算:先扣除按持有年限确定的法定费用扣除额,再除以持有年数,适用个人所得税税率级距,然后再乘回去。持有时间较长的房产,得出的数额很小。这是对卖方所得税的预缴,而非一项独立的税种。
这些费用都不是按您谈定的价格计算的。租约相关费用除外。这就引出了其中的陷阱。
评估价并不等于市场价
过户费、预扣税以及——在适用时的——印花税,都是按评估价核定的:评估价是依《土地法典》征收登记费时使用的官方估值,由财政部下属的国库厅按周期确定,而非由市场决定。《税法典》第 49 条之二在预扣税计算中明确规定了这一点。
在普吉岛,这一评估价通常远低于别墅的实际成交价。我们不会公布一个比例,因为我们没有足够多的过户案例来诚实地佐证这个比例——它因区域、产权类型以及该地块上次重新评估的时间而异。但它在实际中的影响是双向而确定的:您无法根据挂牌价推算出永久产权的费用账单,任何用 2% 乘以房价的指南,给出的数字都偏高。请向土地局查询具体那份地契的评估价。只需一个上午,而且免费。
租约方式没有这个问题。登记费为租约中载明的整个租期租金的 1%——而在普吉岛的别墅租约中,载明的租金就是房价。这是整笔交易中唯一一个您在做出任何承诺之前就能算清楚的数字。
实例计算
2026年8月25日,我们在售房源中 529 套已标价、可购买的别墅,挂牌价中位数为 21,900,000 泰铢,其中一半的价格介于 15.5 百万至 35 百万泰铢之间。以这栋中位价别墅通过 30 年登记租约方式购入为例:
| 项目 | 金额 | 计算依据 |
|---|---|---|
| 租约登记费 | ฿219,000 | 租期租金 ฿21.9m 的 1% |
| 法律尽职调查 | ฿32,100 | ฿30,000 起,另加 7% 增值税 |
| 租约印花税 | ฿21,900 | 租期租金的 0.1% |
| 双语租约起草 | ฿5,243 | ฿4,900 另加 7% 增值税 |
| 合计 | ฿278,243 | 房价的 1.27% |
其中,印花税依法由出租人承担,而那 219,000 则以您的合同约定为准——《土地法典》规定的是费用本身,而不是由谁来支付。两项专业服务费由您承担。律师费一项是土地或房屋尽职调查的公开起步价;产权存在瑕疵、采用公司架构或需登记地上权,都会使费用更高,而对于这个价位的别墅,您应当预期到这一点。
您无需支付的:中介佣金。在我们的房源中,佣金是与卖方签约约定的。如果有人要求买方支付佣金,买方应当问清原因。
与您无关的 0.01% 头条新闻
您会读到泰国已将过户费降至 0.01% 的消息。确有其事——泰国内政部延长了过户登记费和抵押登记费的减免措施,将两者分别从 2% 和 1% 降至 0.01%,有效期至 2027年6月30日。
该措施适用于价格、评估价以及抵押贷款金额均不超过 7 百万泰铢的住宅房产,并且仅限买方为泰国公民的情形。外国买家不符合条件,21.9 百万泰铢的别墅也不符合。这是一项真实的措施,也确实为其所针对的人群节省了开支;只是它并非为这个市场而设。
最容易出错的五个地方
- 买卖协议未写明由谁支付登记费。那您就只能在土地局柜台前、手握已开好的银行本票时再去谈判。请把分摊方式写进合同。
- 价格被拆分为土地买卖和建筑合同两部分。这在新建项目中很常见。服务须缴纳 7% 增值税,而单纯的房产过户则不需要。请问清这个数字的每一部分分别是什么,以及各自附带哪些税费。
- 资金以泰铢形式到账。应在资金进入泰国后再兑换,而不是之前。境内泰铢转账不会产生外汇记录,而正是这份记录支持您日后将资金汇出。
- 租约被写成 30 加 30 加 30。第 540 条规定租约上限为 30 年,续期只能在续期之时授予。预先签署的续期,其价值恰好等于出租人在 2056 年的善意。请按 30 年为这项资产定价。
- 把公司架构的成本当作一次性支出。注册费的公开标价为 45,000 泰铢,另加政府规费。每年的审计、账目和代持安排才是持续性成本,只要您持有这栋别墅,这些成本就会一直存在。
核对清单
- 在测算任何永久产权费用之前,先取得土地局对实际那份地契的评估价。
- 确认卖方是个人还是公司,以及持有了多长时间——这决定了适用 3.3% 还是 0.5%,以及卖方是否会把这笔费用推给您。
- 把登记费的分摊方式写进买卖协议。
- 律师费按较高水平做预算,而不是按公开的最低价。
- 以外币汇款,并保留银行出具的记录。
- 阅读租约中的续期条款时要清楚,预先约定的续期不具有强制执行力。
- 带银行本票去土地局。他们不收银行卡。
这些都不复杂,只是不够透明;而之所以一直不透明,是因为人们引用数字时不说明其计算基数。如果您希望针对某一栋具体的别墅而不是中位数来测算费用——实际的评估价、卖方的实际情况、实际的分摊方式——告诉我们您在寻找什么,我们会为您计算。您也可以浏览我们合作的开发项目,或阅读我们的普吉岛房产投资新手指南,了解这一切背后的基础知识。