คนส่วนใหญ่เข้ามาซื้อวิลล่าในภูเก็ตโดยเตรียมใจรับภาระค่าธรรมเนียมแบบที่คุ้นเคยจากประเทศของตน คือราวห้าหรือหกเปอร์เซ็นต์ของราคาสำหรับภาษี ค่านายหน้า และค่าทนายความ ซึ่งต้องจ่ายออกไปในวันส่งมอบกุญแจ ประเทศไทยไม่ได้เป็นเช่นนั้น และความแตกต่างนี้มักเป็นผลดีต่อผู้ซื้อ
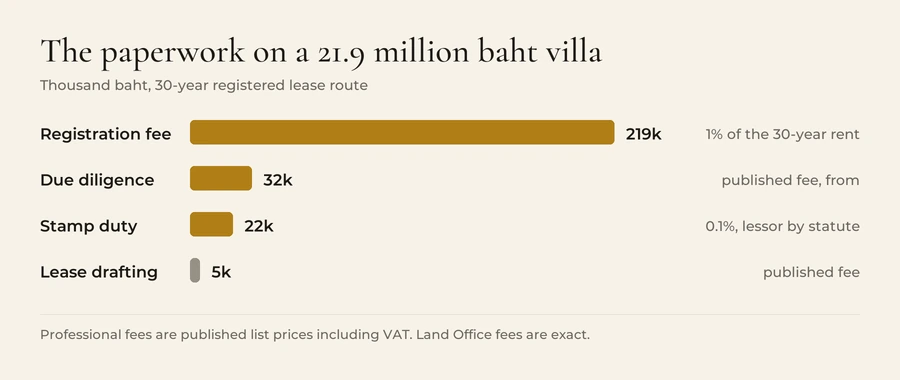
ภาษีก้อนใหญ่จากการซื้อขายที่นี่ตกอยู่กับผู้ขาย สิ่งที่ผู้ซื้อจ่ายคือค่าธรรมเนียมจดทะเบียน อากรแสตมป์บางส่วน และค่าทนายความ สำหรับวิลล่าราคามัธยฐานในรายการขายของเราเอง คือ 21.9 ล้านบาท ซึ่งซื้อผ่านสัญญาเช่าจดทะเบียน 30 ปี ค่าใช้จ่ายรวมอยู่ที่ประมาณ 278,000 บาท หรือราว 1.3% ของราคา
นั่นคือข่าวดี ข่าวร้ายคือคู่มือค่าใช้จ่ายในภูเก็ตที่เผยแพร่อยู่แทบทุกฉบับระบุอัตราโดยไม่บอกว่าคิดจากฐานใด และฐานที่ใช้คำนวณสำคัญกว่าตัวอัตรา ด้านล่างนี้คือทุกรายการ พร้อมบทบัญญัติกฎหมายที่รองรับ และสองจุดที่การคำนวณมักผิดพลาด
ข้อแรก: สิ่งที่คุณซื้อจริงเป็นตัวกำหนดค่าใช้จ่าย
ชาวต่างชาติไม่สามารถถือกรรมสิทธิ์ที่ดินในประเทศไทยได้ ตามมาตรา 86 แห่งประมวลกฎหมายที่ดิน และไม่มีโครงสร้างใดเลี่ยงข้อนี้ได้ การซื้อวิลล่าจึงออกมาในรูปแบบใดรูปแบบหนึ่งจากสองแบบ ซึ่งมีค่าธรรมเนียมแตกต่างกันโดยสิ้นเชิง
- สัญญาเช่าที่ดินจดทะเบียน ควบคู่กับกรรมสิทธิ์ในตัวบ้าน ในทางกฎหมาย อาคารแยกจากที่ดินที่ตั้งอยู่ ตัวบ้านจึงใส่ชื่อคุณเองได้ขณะที่ที่ดินเป็นการเช่า การเช่าอสังหาริมทรัพย์มีระยะเวลาสูงสุด 30 ปีตามมาตรา 540 แห่งประมวลกฎหมายแพ่งและพาณิชย์ และการเช่าที่เกินสามปีต้องจดทะเบียนที่สำนักงานที่ดินจึงจะมีผลผูกพันบุคคลอื่น
- บริษัทไทยที่ถือกรรมสิทธิ์ที่ดิน บริษัทเป็นเจ้าของ ส่วนคุณควบคุมบริษัท เส้นทางนี้มีค่าใช้จ่ายในการจัดตั้งและการดูแลรักษาสูงกว่า และมีภาระหน้าที่ที่ไม่หายไป ได้แก่ ผู้ถือหุ้นชาวไทยที่มีตัวตนจริง บัญชีที่จัดทำจริง และการตรวจสอบบัญชีประจำปี
เนื้อหาทั้งหมดต่อจากนี้ถือว่าเป็นเส้นทางสัญญาเช่า เว้นแต่จะระบุไว้เป็นอย่างอื่น เพราะวิลล่าส่วนใหญ่ที่เราขายให้ผู้ซื้อชาวต่างชาติใช้รูปแบบนี้จริง
เจ็ดขั้นตอน และจุดที่เงินออกจากมือคุณ
- ข้อเสนอได้รับการตอบรับ ยังไม่มีอะไรต้องจ่าย และยังไม่มีอะไรผูกพัน
- เงินมัดจำจอง เงินจำนวนหนึ่งเพื่อกันสิทธิ์เฉพาะในช่วงเวลาสั้น ๆ โดยทั่วไปคือสองถึงสี่สัปดาห์ ระหว่างที่ดำเนินการตรวจสอบก่อนซื้อ เงินนี้จะได้คืนหรือไม่หากเอกสารสิทธิ์มีปัญหาเป็นเงื่อนไขในสัญญา อ่านให้ดีก่อนโอนเงิน
- การตรวจสอบก่อนซื้อ ทนายความของคุณตรวจค้นเอกสารสิทธิ์ที่สำนักงานที่ดิน ได้แก่ ตัวโฉนด ภาระผูกพัน การจำนอง สิทธิทางเข้าออก ใบอนุญาตก่อสร้าง และผู้ขายเป็นบุคคลเดียวกับที่ระบุในโฉนดหรือไม่ นี่คือรายการเดียวที่การจ่ายมากขึ้นมักเป็นทางเลือกที่ถูกต้อง
- สัญญาจะซื้อจะขาย และสัญญาเช่า จัดทำเป็นสองภาษา โดยให้ฉบับภาษาไทยมีผลบังคับ
- การโอนเงินเข้าประเทศ เงินโอนเข้ามาจากต่างประเทศเป็นสกุลเงินต่างประเทศ และแลกเป็นเงินบาทเมื่อเข้าถึงประเทศไทย ขอแบบรายงานธุรกรรมเงินตราต่างประเทศ (Foreign Exchange Transaction) จากธนาคารของคุณ เอกสารนี้ไม่ใช่เงื่อนไขในการจดทะเบียนสัญญาเช่า แต่เป็นเอกสารที่ทำให้คุณนำเงินออกนอกประเทศได้ในภายหลัง และไม่มีค่าใช้จ่ายใด ๆ
- วันที่สำนักงานที่ดิน จดทะเบียนการเช่าไว้บนโฉนด โอนตัวบ้าน ประเมินและชำระค่าธรรมเนียมและภาษีที่นั่นทันที ด้วยแคชเชียร์เช็คหรือเงินสด ทั้งสองฝ่ายต้องไปด้วยตนเองหรือส่งผู้รับมอบอำนาจที่มีหนังสือมอบอำนาจทำไว้อย่างถูกต้อง
- รับกุญแจ
สิ่งที่รัฐเรียกเก็บ
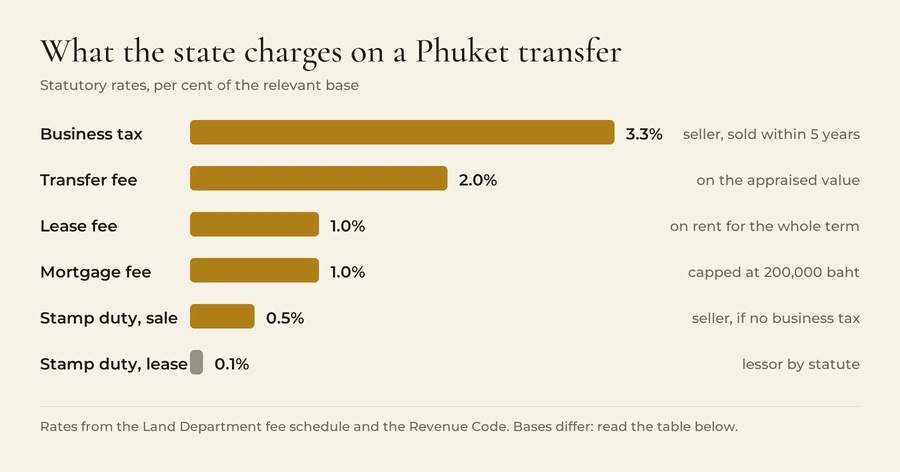
มีอัตราที่สำคัญหกอัตรา ทั้งหมดกำหนดโดยกฎหมาย ไม่มีรายการใดต่อรองได้ และแต่ละรายการคิดจากฐานที่ต่างกัน
| รายการ | อัตรา | คิดจาก | ผู้ชำระ |
|---|---|---|---|
| ค่าธรรมเนียมจดทะเบียนการโอน | 2% | ราคาประเมินของกรมที่ดิน | ตามที่ตกลงในสัญญา |
| ภาษีธุรกิจเฉพาะ | 3.3% | ราคาประเมินหรือราคาตามสัญญา แล้วแต่อย่างใดสูงกว่า | ผู้ขาย |
| อากรแสตมป์ การขาย | 0.5% | ราคาประเมินหรือราคาตามสัญญา แล้วแต่อย่างใดสูงกว่า | ผู้ขาย |
| ภาษีเงินได้หัก ณ ที่จ่าย | อัตราขั้นบันได | ราคาประเมิน | ผู้ขาย |
| ค่าธรรมเนียมจดทะเบียนการเช่า | 1% | ค่าเช่ารวมตลอดอายุสัญญา | ตามที่ตกลงในสัญญา |
| อากรแสตมป์ การเช่า | 0.1% | ค่าเช่ารวมตลอดอายุสัญญา | ผู้ให้เช่า |
| การจดทะเบียนจำนอง | 1% | วงเงินกู้ สูงสุดไม่เกิน ฿200,000 | ผู้กู้ |
มีสามเรื่องในตารางนี้ที่ควรพิจารณาอย่างละเอียด
ภาษีธุรกิจเฉพาะหรืออากรแสตมป์ ไม่มีทางเสียทั้งสองอย่าง อัตรา 3.3% ใช้กับการขายที่เป็นทางการค้าหรือหากำไร ในทางปฏิบัติคือผู้ขายที่เป็นบริษัท หรือบุคคลธรรมดาที่ขายภายในห้าปีนับจากวันที่ได้มา หากไม่เข้าเงื่อนไขนี้ ให้เสียอากรแสตมป์ 0.5% แทน ภาระของผู้ขายจึงเป็น 3.3% หรือ 0.5% อย่างใดอย่างหนึ่ง และระยะเวลาห้าปีคือจุดตัดสิน
ภาษีเงินได้หัก ณ ที่จ่ายไม่ใช่อัตราคงที่ สำหรับผู้ขายที่เป็นบุคคลธรรมดา คำนวณตามมาตรา 48(4) และ 50(5) แห่งประมวลรัษฎากร โดยหักค่าใช้จ่ายตามอัตราที่กฎหมายกำหนดตามจำนวนปีที่ถือครอง หารด้วยจำนวนปีที่ถือครอง คำนวณตามอัตราภาษีเงินได้บุคคลธรรมดา แล้วคูณกลับด้วยจำนวนปี ทรัพย์สินที่ถือครองมานานจะได้ตัวเลขที่ต่ำ ภาษีนี้เป็นการชำระล่วงหน้าของภาษีเงินได้ของผู้ขาย ไม่ใช่ภาษีแยกต่างหาก
ไม่มีรายการใดในนี้คิดจากราคาที่คุณตกลงกัน ยกเว้นค่าธรรมเนียมการเช่า ซึ่งนำไปสู่กับดักที่ต้องระวัง
ราคาประเมินไม่ใช่ราคาตลาด
ค่าธรรมเนียมการโอน ภาษีเงินได้หัก ณ ที่จ่าย และอากรแสตมป์ในกรณีที่ต้องเสีย ประเมินจากราคาประเมิน ซึ่งเป็นราคาทางราชการที่ใช้เรียกเก็บค่าธรรมเนียมจดทะเบียนตามประมวลกฎหมายที่ดิน กำหนดเป็นรอบโดยกรมธนารักษ์ ไม่ใช่โดยตลาด มาตรา 49 bis แห่งประมวลรัษฎากรระบุเรื่องนี้ไว้ชัดเจนสำหรับการคำนวณภาษีหัก ณ ที่จ่าย
ในภูเก็ต ราคาประเมินดังกล่าวมักต่ำกว่าราคาซื้อขายจริงของวิลล่าอยู่มาก เราจะไม่เผยแพร่อัตราส่วน เพราะเราไม่มีตัวเลขที่พิสูจน์ได้จากการโอนจำนวนมากพอจะนำเสนออย่างซื่อตรง อัตราส่วนนี้แตกต่างกันไปตามอำเภอ ประเภทเอกสารสิทธิ์ และช่วงเวลาที่แปลงนั้นได้รับการประเมินใหม่ครั้งล่าสุด แต่ผลในทางปฏิบัติชัดเจนทั้งสองด้าน: คุณไม่สามารถคำนวณค่าธรรมเนียมกรณีถือกรรมสิทธิ์จากราคาเสนอขายได้ และคู่มือใดที่นำ 2% ไปคูณกับราคาขาย กำลังให้ตัวเลขที่สูงเกินจริง ขอราคาประเมินของโฉนดแปลงนั้นจากสำนักงานที่ดิน ใช้เวลาครึ่งเช้าและไม่มีค่าใช้จ่าย
เส้นทางสัญญาเช่าไม่มีปัญหานี้ ค่าธรรมเนียมจดทะเบียนคือ 1% ของค่าเช่าที่ระบุในสัญญาตลอดอายุการเช่า และสำหรับสัญญาเช่าวิลล่าในภูเก็ต ค่าเช่าที่ระบุไว้นั้นก็คือราคาซื้อ นี่คือตัวเลขเดียวในธุรกรรมทั้งหมดที่คุณคำนวณได้ก่อนตัดสินใจผูกพันใด ๆ
ตัวอย่างการคำนวณ
ราคาเสนอขายมัธยฐานของวิลล่าที่มีราคาและยังว่างอยู่ 529 หลังในรายการขายของเรา ณ วันที่ 25 August 2026 อยู่ที่ 21,900,000 บาท ครึ่งหนึ่งอยู่ในช่วง 15.5 ถึง 35 ล้านบาท ลองนำวิลล่าราคามัธยฐานนี้มาคำนวณด้วยสัญญาเช่าจดทะเบียน 30 ปี
| รายการ | จำนวนเงิน | ฐานการคำนวณ |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียนการเช่า | ฿219,000 | 1% ของค่าเช่า ฿21.9m ตลอดอายุสัญญา |
| ค่าตรวจสอบทางกฎหมาย | ฿32,100 | เริ่มต้น ฿30,000 บวก VAT 7% |
| อากรแสตมป์สัญญาเช่า | ฿21,900 | 0.1% ของค่าเช่าตลอดอายุสัญญา |
| ค่าร่างสัญญาเช่าสองภาษา | ฿5,243 | ฿4,900 บวก VAT 7% |
| รวม | ฿278,243 | 1.27% ของราคา |
ในจำนวนนี้ อากรแสตมป์เป็นภาระของผู้ให้เช่าตามกฎหมาย และ 219,000 บาทเป็นของฝ่ายใดก็แล้วแต่สัญญาของคุณกำหนด เพราะประมวลกฎหมายที่ดินกำหนดค่าธรรมเนียม แต่ไม่ได้กำหนดว่าใครเป็นผู้จ่าย ค่าบริการวิชาชีพสองรายการเป็นของคุณ ตัวเลขค่ากฎหมายเป็นราคาเริ่มต้นที่เผยแพร่สำหรับการตรวจสอบที่ดินหรือบ้าน เอกสารสิทธิ์ที่มีจุดอ่อน โครงสร้างบริษัท หรือการจดทะเบียนสิทธิเหนือพื้นดินจะทำให้ค่าใช้จ่ายสูงขึ้น และสำหรับวิลล่าในระดับราคานี้ ควรคาดไว้ว่าจะสูงขึ้น
สิ่งที่คุณไม่ต้องจ่าย: ค่านายหน้า สำหรับรายการขายของเรา ค่านายหน้าทำสัญญาไว้กับผู้ขาย ผู้ซื้อที่ถูกเรียกเก็บค่านายหน้าควรสอบถามว่าเพราะเหตุใด
พาดหัว 0.01% ที่ไม่เกี่ยวกับคุณ
คุณอาจเคยอ่านว่าประเทศไทยลดค่าธรรมเนียมการโอนเหลือ 0.01% ซึ่งเป็นความจริง กระทรวงมหาดไทยได้ขยายมาตรการลดค่าธรรมเนียมจดทะเบียนการโอนและการจำนองจาก 2% และ 1% ลงเหลือรายการละ 0.01% ไปจนถึงวันที่ 30 June 2027
มาตรการนี้ใช้กับที่อยู่อาศัยที่ราคาซื้อขาย ราคาประเมิน และวงเงินจำนอง แต่ละรายการไม่เกิน 7 ล้านบาท และเฉพาะกรณีที่ผู้ซื้อเป็นบุคคลสัญชาติไทยเท่านั้น ผู้ซื้อชาวต่างชาติไม่เข้าเกณฑ์ วิลล่าราคา 21.9 ล้านบาทก็ไม่เข้าเกณฑ์เช่นกัน มาตรการนี้มีอยู่จริงและช่วยประหยัดได้จริงสำหรับกลุ่มที่มาตรการตั้งใจช่วยเหลือ เพียงแต่ไม่ได้ออกแบบมาสำหรับตลาดนี้
ห้าจุดที่มักผิดพลาด
- สัญญาจะซื้อจะขายไม่ระบุว่าใครจ่ายค่าธรรมเนียมจดทะเบียน ผลคือคุณต้องมาต่อรองกันที่เคาน์เตอร์สำนักงานที่ดินขณะที่ออกแคชเชียร์เช็คไว้แล้ว ให้ระบุการแบ่งภาระไว้ในสัญญา
- ราคาถูกแยกเป็นการขายที่ดินกับสัญญาก่อสร้าง พบบ่อยในโครงการสร้างใหม่ งานบริการมี VAT 7% แต่การโอนอสังหาริมทรัพย์โดยตรงไม่มี ให้สอบถามว่าตัวเลขแต่ละส่วนคืออะไร และมีภาษีใดเกี่ยวข้อง
- เงินเข้ามาเป็นเงินบาท ให้แลกเงินเมื่อเข้าถึงประเทศไทย ไม่ใช่ก่อนหน้านั้น การโอนเงินบาทภายในประเทศไม่มีหลักฐานการแลกเปลี่ยนเงินตราต่างประเทศ และหลักฐานนั้นคือสิ่งที่รองรับการนำเงินออกนอกประเทศในภายหลัง
- สัญญาเช่าเขียนเป็น 30 บวก 30 บวก 30 มาตรา 540 จำกัดการเช่าไว้ที่ 30 ปี และการต่ออายุทำได้เฉพาะในเวลาที่ต่ออายุเท่านั้น การต่ออายุที่ลงนามไว้ล่วงหน้ามีค่าเท่ากับความเต็มใจของผู้ให้เช่าในปี 2056 เท่านั้น ให้ประเมินมูลค่าทรัพย์สินจากระยะเวลา 30 ปี
- คิดต้นทุนเส้นทางบริษัทเป็นค่าใช้จ่ายครั้งเดียว ค่าจดทะเบียนตามราคาที่เผยแพร่คือ 45,000 บาท บวกค่าธรรมเนียมราชการ ส่วนการตรวจสอบบัญชีประจำปี การจัดทำบัญชี และการจัดการเรื่องผู้ถือหุ้นแทน คือค่าใช้จ่ายที่เกิดขึ้นซ้ำ และมีไปตลอดระยะเวลาที่คุณถือวิลล่า
รายการตรวจสอบ
- ขอราคาประเมินของสำนักงานที่ดินสำหรับโฉนดแปลงจริงก่อนคำนวณค่าธรรมเนียมกรณีถือกรรมสิทธิ์
- ยืนยันว่าผู้ขายเป็นบุคคลธรรมดาหรือบริษัท และถือครองมานานเท่าไร ข้อนี้ตัดสินว่าจะเป็น 3.3% หรือ 0.5% และผู้ขายจะผลักภาระมาให้คุณหรือไม่
- ให้ระบุการแบ่งค่าธรรมเนียมจดทะเบียนไว้ในสัญญาจะซื้อจะขาย
- ตั้งงบค่ากฎหมายไว้ที่ระดับสูง ไม่ใช่ราคาขั้นต่ำที่เผยแพร่
- โอนเงินเป็นสกุลเงินต่างประเทศ และเก็บหลักฐานจากธนาคารไว้
- อ่านข้อกำหนดการต่ออายุในสัญญาเช่าโดยตระหนักว่าการต่ออายุที่ตกลงไว้ล่วงหน้าไม่มีผลบังคับได้
- นำแคชเชียร์เช็คไปที่สำนักงานที่ดิน ที่นั่นไม่รับบัตร
ไม่มีเรื่องใดในนี้ซับซ้อน เพียงแต่ไม่โปร่งใส และยังคงไม่โปร่งใสเพราะตัวเลขมักถูกอ้างถึงโดยไม่บอกฐานการคำนวณ หากคุณต้องการให้คำนวณค่าธรรมเนียมจากวิลล่าหลังที่สนใจจริงแทนค่ามัธยฐาน ทั้งราคาประเมินจริง สถานะของผู้ขายจริง และการแบ่งภาระจริง บอกเราว่าคุณกำลังมองหาอะไร แล้วเราจะคำนวณให้ คุณยังสามารถดูโครงการที่เราร่วมงานด้วย หรืออ่านคู่มือการลงทุนอสังหาริมทรัพย์ในภูเก็ตสำหรับมือใหม่ เพื่อทำความเข้าใจพื้นฐานของเรื่องทั้งหมดนี้