什么都没动。这就是结论。对于一个过去两年一直被形容为“火爆”的市场而言,这一点值得细细体会。
从 8月20日到 9月3日的两周里,我们的普吉岛房源库增加了 66 套——约 2.7%——租赁与出售两端同时增长。三卧室别墅的挂牌租金中位数却没有跟涨。在房源数量足以测算的七个区域中,有五个区域今天的数字与 8月29日完全相同。供应正在到来,价格却原地不动。
我们统计的是什么
这些数据来自我们自己的房源目录:每一套可供租售、已标价且对公众可见的房源。2026年9月3日,共计 2,512 套房源——其中长租 1,841 套,出售别墅 671 套。别墅占 84%,其余为独栋住宅、公寓和少量顶层公寓。
在下文任何数字能派上用场之前,有两点需要说明。第一,这些是挂牌价,而非成交记录。泰国没有英国或澳大利亚买家所熟悉的那种公开成交价登记系统,因此发布普吉岛市场数据的任何机构都没有成交数据——包括我们。挂牌价告诉您卖方想要什么;只有长期跟踪,它才能告诉您市场在如何变化,这正是我们按月发布本报告的意义。第二,中位数不是预测。房源结构变化时它就会变化,在只有三十套房源的区域,一套特殊的别墅就可能让它波动。
在相关细分中房源少于 15 套的区域,我们不予纳入。普吉镇 8月29日有 17 套三卧室出租房源,今天为 14 套,因此本月不列入表格,而不是给出一个我们无法为之背书的数字。
两周内的房源库
| 快照日期 | 出租 | 出售 | 合计 |
|---|---|---|---|
| 2026年8月20日 | 1,793 | 653 | 2,446 |
| 2026年8月29日 | 1,840 | 664 | 2,504 |
| 2026年9月3日 | 1,841 | 671 | 2,512 |
两周内出租房源增长 2.7%,出售房源增长 2.8%。几乎全部增量都出现在第一周;最后五天总共只增加了八套。应将其理解为市场在旺季前补充库存,而非激增;两周也只是两周——一个短暂的窗口,在此列出是为了让下个月的比较有据可依。
各区域租金
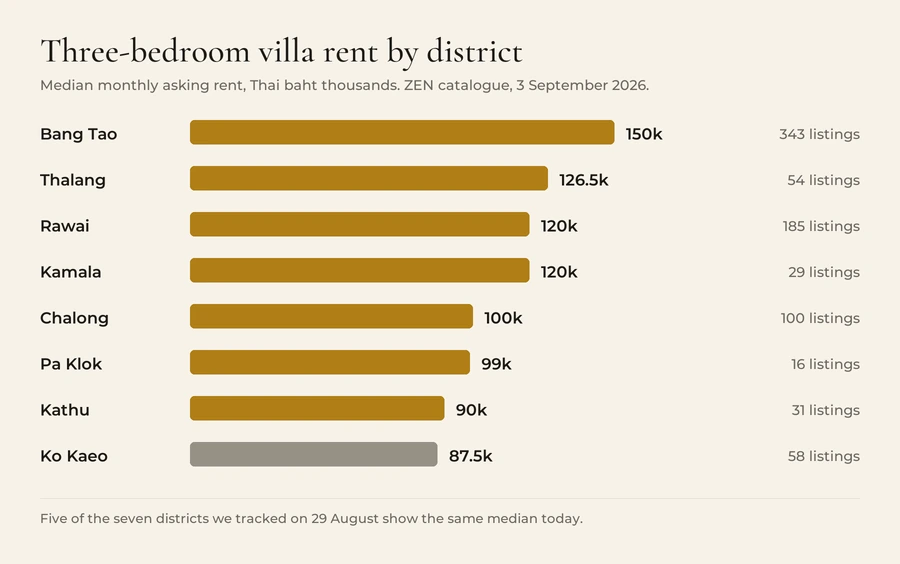
| 区域 | 租金中位数 | 房源数 | 较 8月29日 |
|---|---|---|---|
| Bang Tao | ฿150,000 | 343 | 持平 |
| Thalang | ฿126,500 | 54 | −1.9% |
| Rawai | ฿120,000 | 185 | 持平 |
| Kamala | ฿120,000 | 29 | 持平 |
| Chalong | ฿100,000 | 100 | 持平 |
| Pa Klok | ฿99,000 | 16 | 新列入 |
| Kathu | ฿90,000 | 31 | 持平 |
| Ko Kaeo | ฿87,500 | 58 | +2.9% |
全岛范围内按户型划分的租金阶梯为:一卧室 ฿50,000(25 套),两卧室 ฿89,000(222 套),三卧室 ฿120,000(854 套),四卧室 ฿170,000(522 套),五卧室 ฿250,000(155 套),六卧室 ฿300,000(45 套)。从三卧室升到四卧室是最贵的一级,也是大多数家庭预算接受考验的地方。
区域内部的价差比区域之间的差距更大。Bang Tao 中间 50% 的三卧室别墅租金在 ฿110,000 至 ฿190,000 之间;Rawai 则在 ฿90,000 至 ฿137,500 之间。区域中位数是建立精选清单的起点,而不是您应当预期支付的价格。
出售端的挂牌价
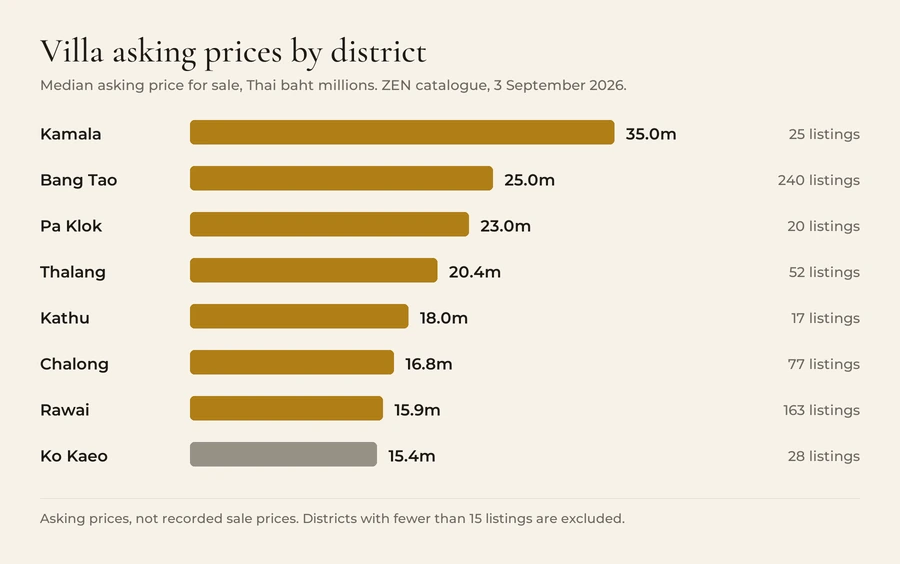
| 区域 | 挂牌价中位数 | 房源数 |
|---|---|---|
| Kamala | ฿35.0m | 25 |
| Bang Tao | ฿25.0m | 240 |
| Pa Klok | ฿23.0m | 20 |
| Thalang | ฿20.4m | 52 |
| Kathu | ฿18.0m | 17 |
| Chalong | ฿16.8m | 77 |
| Rawai | ฿15.9m | 163 |
| Ko Kaeo | ฿15.4m | 28 |
全部出售房源中,五分之二位于 ฿10m 至 ฿20m 之间;另有 30% 位于 ฿20m 至 ฿40m 之间。低于 ฿10m 的有 85 套——占出售房源的 13%——正是这薄薄的低端,让预算 ฿8m 的买家要花上几个月寻找。高于 ฿80m 的有 43 套。
Kamala 在一张表中位居榜首、在租金收益率排名中却垫底,是同一个事实的两面:它的购入价约为 Rawai 的两倍半,租金却不相上下。我们在普吉岛哪些区域真正带来收益一文中对此做过剖析,本月的情况并未改变这一结论。
供应究竟在哪里
普吉岛不是一个统一的市场,也不是十四个同等规模的市场。仅 Bang Tao 一地就占我们房源库的 38.5%,Rawai 再占 22.1%。这两个区域合计超过我们全部可供房源的 60%。再加上 Chalong,便达到 72%。
这种集中度比看上去更重要。它意味着全岛中位数在很大程度上只是 Bang Tao 和 Rawai 的数字换了顶更大的帽子;也意味着人们问得最多的区域——Kamala、Surin、Kata、Patong——恰恰是样本太少、难以得出可靠结论的地方。当我们发布这些区域的数字时,旁边的房源数才是最诚实的部分。您可以在我们的区域页面上自行比较各区域。
需求端
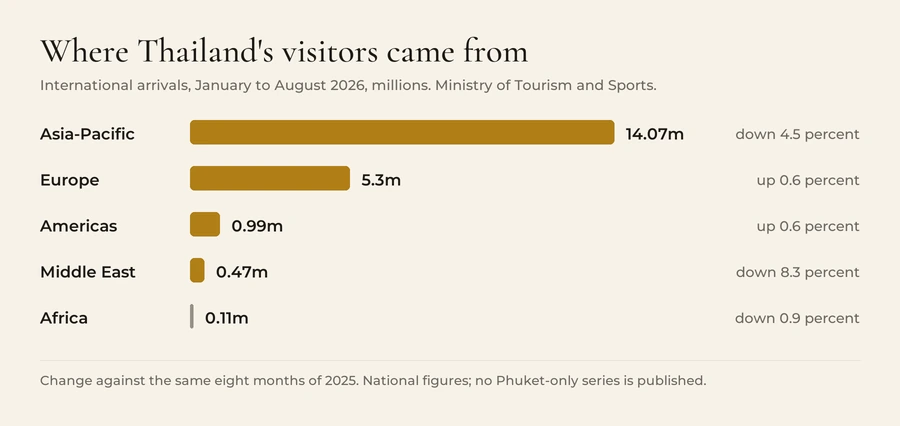
2026 年前八个月,泰国共接待国际入境游客 20.94 百万人次,较去年同期下降 3.1%。仅八月一个月就下降了 2.6%。如果只看这些,您可能会预期租金走软。
但分地区数据对普吉岛给出了不同的答案。全国的下降全部来自东南亚:该地区年初至今下降 14.0%,而中国增长了 16.1%。真正签订十二个月别墅租约的客源市场保持稳定。欧洲同比增长 0.6%,美洲增长 0.6%,而俄罗斯——普吉岛最大的长住群体之一——下降 0.55%,除了算术意义上的差别,基本可视为持平。
有一个局限值得直说:泰国旅游与体育部 2026 年的数据按国籍和地区发布,而不按目的地机场发布。公开数据中没有普吉岛单独的入境人数序列,因此这里使用全国数据作为替代指标。请将其视为方向,而非普吉岛的实际人数。
资金面
泰国央行货币政策委员会于 8月26日一致决定将政策利率维持在 1.00%——这是 2026 年的第四次会议,也是连续第三次按兵不动。对普吉岛的大多数外国买家而言,这只是背景而非杠杆,因为购房通常不在泰国境内以泰铢融资。但它有间接影响:国内低利率和疲软的消费状况,是泰国开发商持续建设的部分原因,也是上文所述供应源源不断补充的原因之一。
这意味着什么
如果您在租房。您的议价地位比八月时更好,但并没有好太多。挂牌价不变而房源增多,意味着议价空间在于条款而非租金本身——租期、押金、包含哪些费用。十月和十一月是旺季紧张期到来的时候;九月签下的租约,所处的市场比十二月签约时更宽松。
如果您在购房。这里没有任何理由催促您仓促行事。在两端库存都上升的两周里,挂牌价纹丝不动,这不是一个即将失控上涨的市场形态,而是一个认真的出价会被认真对待的市场形态。稀缺的不是别墅,而是 ฿10m 以下的别墅,以及西部三个房源稀少区域的别墅。
如果您在出租别墅。这两周您的竞争对手大约增加了四十分之一,而挂牌租金中位数没有变化。在一个有三百个竞争对手的区域按区域中位数定价,是一种见效缓慢的策略。
我们将在十月初以同样的方法和同样的样本下限再次发布本报告,使环比比较真实可靠,而非事后拼凑。浏览当前可供房源,或查看这些数字背后的项目和区域。