ไม่มีอะไรขยับ นั่นคือข้อค้นพบ และสำหรับตลาดที่ถูกเรียกว่ากำลังบูมมาตลอดสองปีที่ผ่านมา นี่เป็นเรื่องที่ควรหยุดคิด
ในช่วงสองสัปดาห์ตั้งแต่วันที่ 20 สิงหาคม ถึง 3 กันยายน แคตตาล็อกภูเก็ตของเราเพิ่มขึ้น 66 รายการ — ประมาณ 2.7% — ทั้งฝั่งเช่าและฝั่งขายพร้อมกัน แต่ค่าเช่าที่เสนอมัธยฐานของวิลล่าสามห้องนอนไม่ได้เพิ่มตาม ในห้าจากเจ็ดอำเภอที่มีจำนวนรายการมากพอจะวัดได้ ตัวเลขวันนี้เท่ากับเมื่อวันที่ 29 สิงหาคม อุปทานกำลังเข้ามา ส่วนราคายังคงอยู่กับที่
สิ่งที่เรานับ
ตัวเลขเหล่านี้มาจากแคตตาล็อกของเราเอง คือทุกรายการที่ยังว่างอยู่ ระบุราคา และเปิดให้สาธารณะเห็น ณ วันที่ 3 กันยายน 2026 มีทั้งหมด 2,512 รายการ — เป็นรายการเช่าระยะยาว 1,841 รายการ และวิลล่าขาย 671 รายการ วิลล่าคิดเป็น 84% ส่วนที่เหลือคือบ้าน คอนโด และเพนต์เฮาส์จำนวนหนึ่ง
มีข้อควรระวังสองประการก่อนที่ตัวเลขด้านล่างจะมีประโยชน์ ประการแรก ตัวเลขเหล่านี้คือ ราคาที่เสนอ ไม่ใช่ราคาซื้อขายที่บันทึกไว้ ประเทศไทยไม่มีทะเบียนราคาซื้อขายสาธารณะแบบที่ผู้ซื้อชาวอังกฤษหรือออสเตรเลียคุ้นเคย ดังนั้นไม่มีผู้ใดที่เผยแพร่ข้อมูลตลาดภูเก็ตมีตัวเลขการซื้อขายจริง รวมถึงเราด้วย ราคาที่เสนอบอกว่าผู้ขายต้องการอะไร และจะบอกได้ว่าตลาดกำลังเป็นอย่างไรก็ต่อเมื่อติดตามดูต่อเนื่อง ซึ่งเป็นเหตุผลที่เราทำรายงานนี้ทุกเดือน ประการที่สอง ค่ามัธยฐานไม่ใช่การพยากรณ์ ค่านี้เปลี่ยนเมื่อองค์ประกอบของรายการเปลี่ยน และในอำเภอที่มีสามสิบรายการ ค่านี้อาจเปลี่ยนได้เพราะวิลล่าที่แปลกไปเพียงหลังเดียว
เราไม่นับอำเภอที่มีรายการน้อยกว่า 15 รายการในกลุ่มข้อมูลที่เกี่ยวข้อง เมืองภูเก็ต มีรายการเช่าสามห้องนอน 17 รายการเมื่อวันที่ 29 สิงหาคม และมี 14 รายการในวันนี้ จึงไม่ปรากฏในตารางเดือนนี้ แทนที่จะแสดงตัวเลขที่เราไม่อาจยืนยันได้
แคตตาล็อกในช่วงสองสัปดาห์
| ข้อมูล ณ วันที่ | เช่า | ขาย | รวม |
|---|---|---|---|
| 20 สิงหาคม 2026 | 1,793 | 653 | 2,446 |
| 29 สิงหาคม 2026 | 1,840 | 664 | 2,504 |
| 3 กันยายน 2026 | 1,841 | 671 | 2,512 |
รายการเช่าเพิ่มขึ้น 2.7% ในช่วงสองสัปดาห์ รายการขายเพิ่มขึ้น 2.8% เกือบทั้งหมดเกิดขึ้นในสัปดาห์แรก ส่วนห้าวันหลังสุดเพิ่มขึ้นรวมเพียงแปดรายการ ควรมองว่าเป็นตลาดที่กำลังเติมสินค้าก่อนเข้าสู่ฤดูท่องเที่ยว มากกว่าจะเป็นการพุ่งขึ้น และถือว่าสองสัปดาห์เป็นเพียงช่วงเวลาสั้นๆ ที่รายงานไว้เพื่อให้การเปรียบเทียบในเดือนหน้ามีฐานรองรับ
ค่าเช่าแยกตามอำเภอ
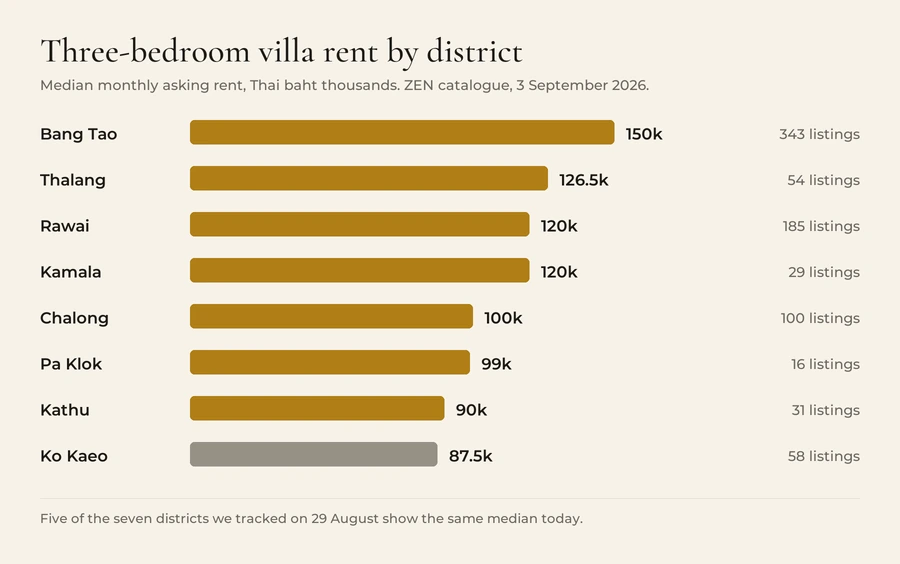
| อำเภอ | ค่าเช่ามัธยฐาน | จำนวนรายการ | เทียบกับ 29 สิงหาคม |
|---|---|---|---|
| Bang Tao | ฿150,000 | 343 | ไม่เปลี่ยนแปลง |
| Thalang | ฿126,500 | 54 | −1.9% |
| Rawai | ฿120,000 | 185 | ไม่เปลี่ยนแปลง |
| Kamala | ฿120,000 | 29 | ไม่เปลี่ยนแปลง |
| Chalong | ฿100,000 | 100 | ไม่เปลี่ยนแปลง |
| Pa Klok | ฿99,000 | 16 | เพิ่งเข้าตาราง |
| Kathu | ฿90,000 | 31 | ไม่เปลี่ยนแปลง |
| Ko Kaeo | ฿87,500 | 58 | +2.9% |
ในภาพรวมทั้งเกาะ ขั้นบันไดตามขนาดคือ ฿50,000 สำหรับหนึ่งห้องนอน (25 รายการ) ฿89,000 สำหรับสองห้องนอน (222) ฿120,000 สำหรับสามห้องนอน (854) ฿170,000 สำหรับสี่ห้องนอน (522) ฿250,000 สำหรับห้าห้องนอน (155) และ ฿300,000 สำหรับหกห้องนอน (45) การขยับจากสามเป็นสี่ห้องนอนคือขั้นที่แพงที่สุด และเป็นจุดที่งบประมาณของครอบครัวส่วนใหญ่ถูกทดสอบ
ความกว้างของช่วงราคาภายในอำเภอเดียวกันมากกว่าช่องว่างระหว่างอำเภอ วิลล่าสามห้องนอนกลุ่ม 50% ตรงกลางของ Bang Tao อยู่ระหว่าง ฿110,000 ถึง ฿190,000 ส่วนของ Rawai อยู่ระหว่าง ฿90,000 ถึง ฿137,500 ค่ามัธยฐานของอำเภอเป็นจุดเริ่มต้นสำหรับการคัดรายการ ไม่ใช่ราคาที่คุณควรคาดว่าจะต้องจ่าย
ราคาที่เสนอขายฝั่งขาย
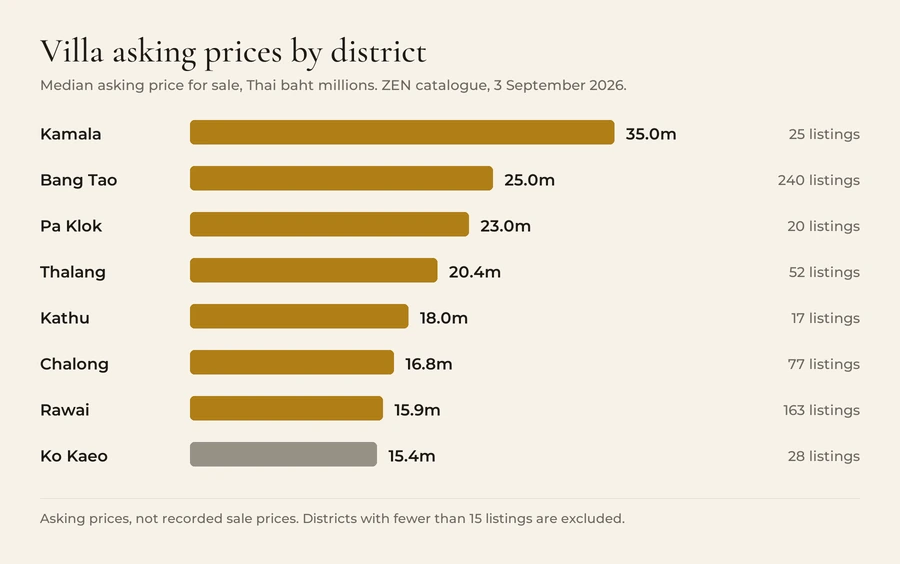
| อำเภอ | ราคาเสนอขายมัธยฐาน | จำนวนรายการ |
|---|---|---|
| Kamala | ฿35.0m | 25 |
| Bang Tao | ฿25.0m | 240 |
| Pa Klok | ฿23.0m | 20 |
| Thalang | ฿20.4m | 52 |
| Kathu | ฿18.0m | 17 |
| Chalong | ฿16.8m | 77 |
| Rawai | ฿15.9m | 163 |
| Ko Kaeo | ฿15.4m | 28 |
สองในห้าของทรัพย์ที่ประกาศขายทั้งหมดอยู่ในช่วง ฿10m ถึง ฿20m อีก 30% อยู่ระหว่าง ฿20m ถึง ฿40m ต่ำกว่า ฿10m มี 85 รายการ — คิดเป็น 13% ของรายการขาย — และส่วนล่างที่บางเฉียบนี้คือเหตุผลที่ผู้ซื้อที่มีงบ ฿8m ต้องใช้เวลาหาหลายเดือน ส่วนที่สูงกว่า ฿80m มี 43 รายการ
การที่ Kamala อยู่อันดับบนสุดของตารางหนึ่ง และอยู่ท้ายสุดของการจัดอันดับผลตอบแทนการเช่า คือข้อเท็จจริงเดียวกันที่มองจากสองมุม: ราคาซื้อสูงกว่า Rawai ประมาณสองเท่าครึ่ง แต่ให้เช่าได้ในราคาเท่ากัน เราได้วิเคราะห์เรื่องนี้ไว้ใน พื้นที่ใดในภูเก็ตที่ให้ผลตอบแทนจริง และไม่มีสิ่งใดในเดือนนี้ที่เปลี่ยนข้อสรุปนั้น
อุปทานอยู่ที่ไหนจริงๆ
ภูเก็ตไม่ใช่ตลาดเดียว และไม่ใช่สิบสี่ตลาดที่เท่ากัน Bang Tao เพียงแห่งเดียวคิดเป็น 38.5% ของแคตตาล็อกของเรา และ Rawai อีก 22.1% สองอำเภอนี้รวมกันมากกว่า 60% ของทรัพย์ทั้งหมดที่เรามี เพิ่ม Chalong เข้าไปก็จะถึง 72%
การกระจุกตัวนี้สำคัญกว่าที่เห็น หมายความว่าค่ามัธยฐานทั้งเกาะส่วนใหญ่ก็คือตัวเลขของ Bang Tao และ Rawai ที่สวมหมวกใบใหญ่ขึ้น และหมายความว่าอำเภอที่คนถามถึงมากที่สุด — Kamala, Surin, Kata, Patong — คือพื้นที่ที่กลุ่มตัวอย่างบางเกินกว่าจะสรุปได้อย่างมั่นใจ เมื่อเราเผยแพร่ตัวเลขของพื้นที่เหล่านั้น จำนวนรายการที่แสดงไว้ข้างๆ คือส่วนที่ซื่อตรงที่สุด คุณสามารถเปรียบเทียบอำเภอต่างๆ ได้ด้วยตัวเองที่ หน้าอำเภอ ของเรา
ฝั่งอุปสงค์
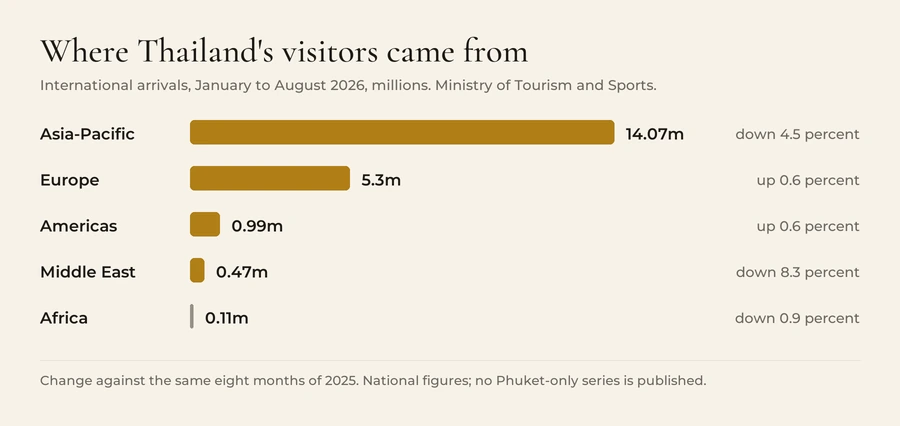
ประเทศไทยรับนักท่องเที่ยวต่างชาติ 20.94 ล้านคนในแปดเดือนแรกของปี 2026 ลดลง 3.1% จากช่วงเดียวกันของปีที่แล้ว เฉพาะเดือน สิงหาคม ลดลง 2.6% หากอ่านเพียงเท่านี้ คุณอาจคาดว่าค่าเช่าจะอ่อนตัวลง
แต่การแยกตามภูมิภาคบอกเรื่องที่ต่างออกไปสำหรับภูเก็ต การลดลงทั้งหมดในระดับประเทศมาจากเอเชียตะวันออกเฉียงใต้ ภูมิภาคนั้นลดลง 14.0% นับตั้งแต่ต้นปี ขณะที่จีน เพิ่มขึ้น 16.1% ตลาดที่เซ็นสัญญาเช่าวิลล่าสิบสองเดือนจริงยังคงทรงตัว ยุโรปเพิ่มขึ้น 0.6% ในรอบปี อเมริกาเพิ่มขึ้น 0.6% และรัสเซีย — หนึ่งในกลุ่มผู้พำนักระยะยาวที่ใหญ่ที่สุดของภูเก็ต — ลดลง 0.55% ซึ่งแทบไม่ต่างจากทรงตัว เว้นแต่ในทางคณิตศาสตร์
มีข้อจำกัดหนึ่งที่ควรกล่าวให้ชัด: กระทรวงการท่องเที่ยวและกีฬาเผยแพร่ข้อมูลเหล่านี้แยกตามสัญชาติและภูมิภาค ไม่ได้แยกตามท่าอากาศยานปลายทางสำหรับปี 2026 ไม่มีชุดข้อมูลนักท่องเที่ยวเฉพาะภูเก็ตในข้อมูลสาธารณะ ดังนั้นตัวเลขเหล่านี้เป็นตัวเลขระดับประเทศที่ใช้เป็นตัวแทน ให้ถือว่าเป็นทิศทาง ไม่ใช่จำนวนนักท่องเที่ยวในภูเก็ต
การเงิน
คณะกรรมการนโยบายการเงินของธนาคารแห่งประเทศไทยมีมติเป็นเอกฉันท์คงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% เมื่อวันที่ 26 สิงหาคม — เป็นการประชุมครั้งที่สี่ของปี 2026 และเป็นการคงอัตราติดต่อกันเป็นครั้งที่สาม สำหรับผู้ซื้อชาวต่างชาติส่วนใหญ่ในภูเก็ต เรื่องนี้เป็นเพียงบริบทเบื้องหลังมากกว่าจะเป็นตัวแปรสำคัญ เนื่องจากการซื้อมักไม่ได้ใช้สินเชื่อในประเทศเป็นเงินบาท แต่มีผลทางอ้อม: อัตราดอกเบี้ยในประเทศที่ต่ำและภาพการบริโภคที่อ่อนแอเป็นส่วนหนึ่งของเหตุผลที่ผู้พัฒนาโครงการไทยยังคงสร้างต่อไป และเหตุผลที่อุปทานข้างต้นยังคงเติมเข้ามาเรื่อยๆ
ความหมายสำหรับคุณ
หากคุณกำลังเช่า อำนาจต่อรองดีกว่าเดือน สิงหาคม แต่ไม่มากนัก ทรัพย์มากขึ้นในราคาที่เสนอเท่าเดิม หมายความว่าอำนาจต่อรองอยู่ที่เงื่อนไขมากกว่าตัวเลขค่าเช่า — ระยะเวลาสัญญา เงินมัดจำ และสิ่งที่รวมอยู่ในค่าเช่า ตุลาคม และ พฤศจิกายน คือช่วงที่ความตึงตัวของฤดูท่องเที่ยวมาถึง สัญญาเช่าที่เซ็นใน กันยายน จึงเซ็นในตลาดที่อ่อนกว่าสัญญาที่เซ็นใน ธันวาคม
หากคุณกำลังซื้อ ไม่มีสิ่งใดในรายงานนี้ที่บ่งชี้ว่าต้องรีบ ราคาที่เสนอคงที่ตลอดสองสัปดาห์ที่สินค้าคงคลังเพิ่มขึ้นทั้งสองฝั่ง ซึ่งไม่ใช่ลักษณะของตลาดที่กำลังจะพุ่งทะยาน แต่เป็นลักษณะของตลาดที่ข้อเสนอจริงจังจะได้รับการพิจารณาอย่างจริงจัง สิ่งที่หายากไม่ใช่วิลล่า แต่คือวิลล่าราคาต่ำกว่า ฿10m และวิลล่าในสามอำเภอฝั่งตะวันตกที่มีรายการน้อย
หากคุณปล่อยเช่าวิลล่า คู่แข่งของคุณเพิ่มขึ้นประมาณหนึ่งรายการในทุกสี่สิบรายการในสองสัปดาห์นี้ ขณะที่ค่าเช่าที่เสนอมัธยฐานไม่ขยับ การตั้งราคาที่ค่ามัธยฐานของอำเภอในพื้นที่ที่มีคู่แข่งสามร้อยราย เป็นกลยุทธ์ที่ได้ผลช้า
เราจะทำรายงานนี้อีกครั้งในต้นเดือน ตุลาคม ด้วยวิธีเดียวกันและเกณฑ์ขนาดตัวอย่างขั้นต่ำเดียวกัน เพื่อให้การเปรียบเทียบรายเดือนเป็นของจริง ไม่ใช่การประกอบขึ้นใหม่ภายหลัง ดูทรัพย์ที่ว่างอยู่ในขณะนี้ หรือดู โครงการ และ อำเภอ ที่อยู่เบื้องหลังตัวเลขเหล่านี้