Nichts hat sich bewegt. Das ist der Befund, und bei einem Markt, der in den letzten zwei Jahren als boomend beschrieben wurde, lohnt es sich, darüber nachzudenken.
In den zwei Wochen vom 20. August bis zum 3. September wuchs unser Phuket-Bestand um 66 Angebote – etwa 2.7% –, und zwar auf beiden Seiten des Markts gleichzeitig. Die mediane Angebotsmiete für eine Villa mit drei Schlafzimmern folgte nicht. In fünf der sieben Bezirke mit genügend Angeboten für eine Messung ist sie heute dieselbe Zahl wie am 29. August. Das Angebot wächst. Die Preise stehen still.
Was wir zählen
Diese Zahlen stammen aus unserem eigenen Katalog: jedes Angebot, das verfügbar, bepreist und öffentlich sichtbar ist. Am 3. September 2026 sind das 2,512 Angebote – 1,841 Langzeitmieten und 671 Villen zum Verkauf. Villen machen 84% davon aus; der Rest sind Häuser, Eigentumswohnungen und eine Handvoll Penthäuser.
Zwei Vorbehalte, bevor irgendeine der folgenden Zahlen nützlich ist. Erstens sind das Angebotspreise, keine erfassten Transaktionen. Thailand hat kein öffentliches Register erzielter Verkaufspreise, wie es britische oder australische Käufer gewohnt sind, also hat niemand, der Marktdaten zu Phuket veröffentlicht, Transaktionszahlen – auch wir nicht. Angebotspreise zeigen, was Verkäufer wollen. Was der Markt tut, zeigen sie nur, wenn man sie über die Zeit beobachtet, und genau deshalb erstellen wir diesen Bericht monatlich. Zweitens ist ein Median keine Prognose. Er bewegt sich, wenn sich die Zusammensetzung der Angebote verändert, und in Bezirken mit dreißig Angeboten kann er sich wegen einer einzigen ungewöhnlichen Villa verschieben.
Wir schließen jeden Bezirk mit weniger als 15 Angeboten im jeweiligen Segment aus. Phuket Town hatte am 29. August 17 Mietangebote mit drei Schlafzimmern und hat heute 14, fällt also aus der Tabelle dieses Monats heraus, statt mit einer Zahl zu erscheinen, die wir nicht vertreten würden.
Der Bestand über zwei Wochen
| Schnappschuss | Mietangebote | Zum Verkauf | Gesamt |
|---|---|---|---|
| 20. August 2026 | 1,793 | 653 | 2,446 |
| 29. August 2026 | 1,840 | 664 | 2,504 |
| 3. September 2026 | 1,841 | 671 | 2,512 |
Die Mietangebote wuchsen in den zwei Wochen um 2.7%, die Verkaufsangebote um 2.8%. Fast alles davon kam in der ersten Woche; die letzten fünf Tage brachten insgesamt acht Angebote hinzu. Lesen Sie das als einen Markt, der sich vor der Hochsaison wieder auffüllt, nicht als Anstieg, und nehmen Sie zwei Wochen als das, was sie sind – ein kurzes Fenster, hier berichtet, damit der Vergleich im nächsten Monat eine Grundlage hat.
Mieten nach Bezirk
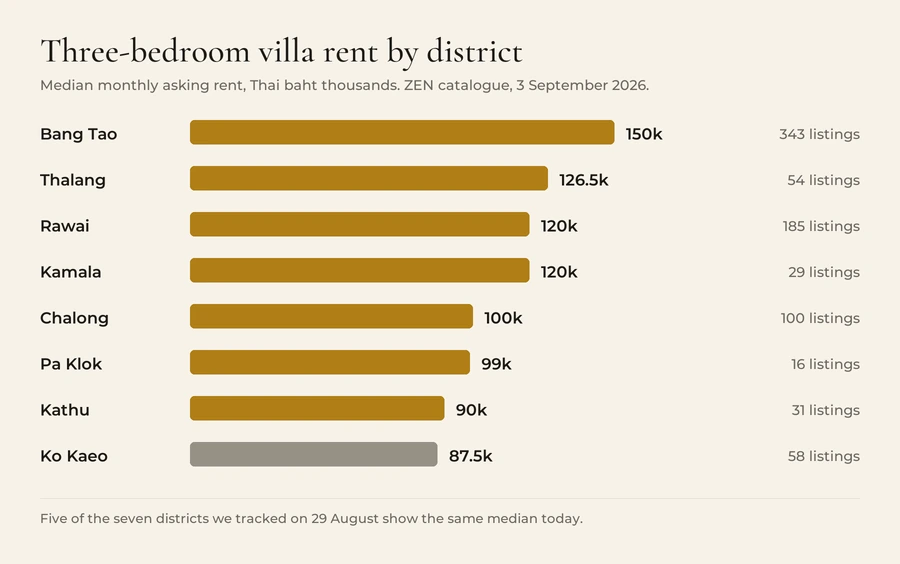
| Bezirk | Median-Miete | Angebote | ggü. 29. August |
|---|---|---|---|
| Bang Tao | ฿150,000 | 343 | unverändert |
| Thalang | ฿126,500 | 54 | −1.9% |
| Rawai | ฿120,000 | 185 | unverändert |
| Kamala | ฿120,000 | 29 | unverändert |
| Chalong | ฿100,000 | 100 | unverändert |
| Pa Klok | ฿99,000 | 16 | neu in der Tabelle |
| Kathu | ฿90,000 | 31 | unverändert |
| Ko Kaeo | ฿87,500 | 58 | +2.9% |
Inselweit sieht die Staffel nach Größe so aus: ฿50,000 für ein Schlafzimmer (25 Angebote), ฿89,000 für zwei (222), ฿120,000 für drei (854), ฿170,000 für vier (522), ฿250,000 für fünf (155) und ฿300,000 für sechs (45). Der Schritt von drei auf vier Schlafzimmer ist der teure, und an ihm werden die meisten Familienbudgets auf die Probe gestellt.
Die Spanne innerhalb eines Bezirks ist größer als der Abstand zwischen den Bezirken. Die mittleren 50% der Villen mit drei Schlafzimmern in Bang Tao reichen von ฿110,000 bis ฿190,000. In Rawai von ฿90,000 bis ฿137,500. Ein Bezirksmedian ist ein Ausgangspunkt für eine Auswahlliste, kein Preis, den Sie erwarten sollten.
Angebotspreise auf der Verkaufsseite
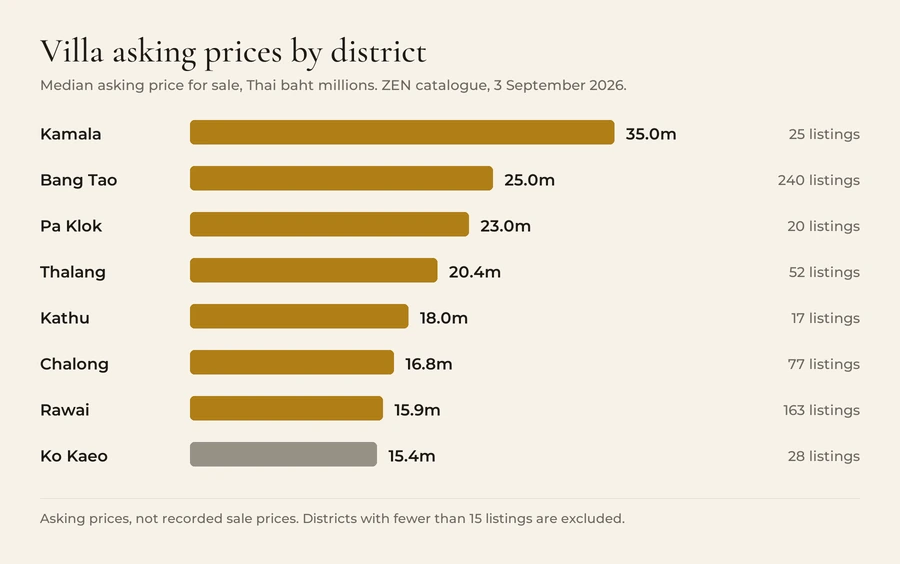
| Bezirk | Median-Angebotspreis | Angebote |
|---|---|---|
| Kamala | ฿35.0m | 25 |
| Bang Tao | ฿25.0m | 240 |
| Pa Klok | ฿23.0m | 20 |
| Thalang | ฿20.4m | 52 |
| Kathu | ฿18.0m | 17 |
| Chalong | ฿16.8m | 77 |
| Rawai | ฿15.9m | 163 |
| Ko Kaeo | ฿15.4m | 28 |
Zwei Fünftel aller Verkaufsangebote liegen zwischen ฿10m und ฿20m; weitere 30% zwischen ฿20m und ฿40m. Unter ฿10m gibt es 85 Angebote – 13% des Verkaufsbestands –, und dieses dünne untere Ende ist der Grund, warum Käufer mit einem Budget von ฿8m monatelang suchen. Über ฿80m gibt es 43.
Dass Kamala in der einen Tabelle ganz oben und im Renditeranking ganz unten steht, ist dieselbe Tatsache, zweimal betrachtet: Der Kauf kostet etwa zweieinhalbmal so viel wie in Rawai, die Miete bringt dasselbe Geld. Das haben wir in welche Gegenden auf Phuket tatsächlich Rendite bringen auseinandergenommen, und nichts in diesem Monat ändert das Fazit.
Wo das Angebot tatsächlich liegt
Phuket ist nicht ein Markt, und es sind auch nicht vierzehn gleich große. Bang Tao allein macht 38.5% unseres Bestands aus, Rawai weitere 22.1%. Zusammen stellen diese beiden Bezirke mehr als 60% von allem, was wir verfügbar haben. Mit Chalong sind es 72%.
Diese Konzentration ist wichtiger, als sie aussieht. Sie bedeutet, dass der inselweite Median größtenteils eine Zahl aus Bang Tao und Rawai mit größerem Hut ist, und sie bedeutet, dass genau die Bezirke, nach denen am häufigsten gefragt wird – Kamala, Surin, Kata, Patong –, jene sind, in denen die Stichprobe zu dünn ist, um mit Sicherheit viel zu sagen. Wenn wir für diese eine Zahl veröffentlichen, ist die Angebotszahl daneben der ehrliche Teil. Sie können die Bezirke auf unseren Bezirksseiten selbst vergleichen.
Die Nachfrageseite
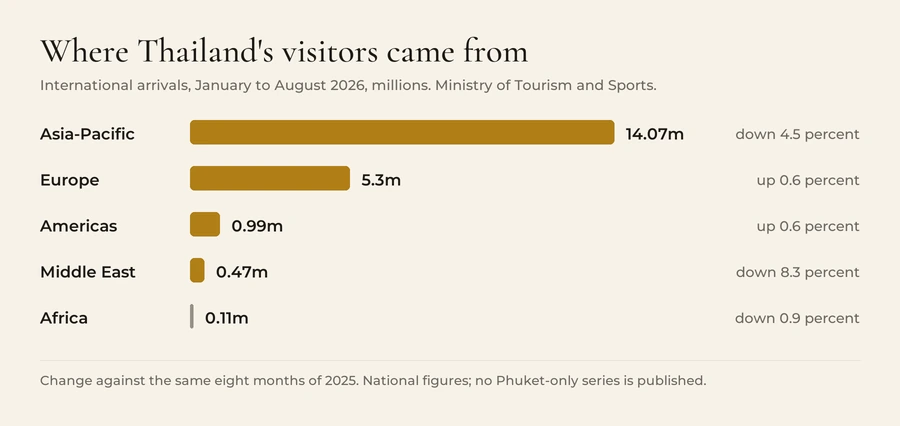
Thailand verzeichnete in den ersten acht Monaten 2026 20.94 Millionen internationale Ankünfte, 3.1% weniger als im Vorjahreszeitraum. Allein der August lag 2.6% darunter. Wer nur das liest, würde sinkende Mieten erwarten.
Die regionale Aufteilung sagt für Phuket etwas anderes. Der gesamte landesweite Rückgang entfällt auf Südostasien: Diese Region liegt seit Jahresbeginn 14.0% im Minus, während China 16.1% im Plus liegt. Die Märkte, die tatsächlich zwölfmonatige Villenmietverträge unterschreiben, haben gehalten. Europa liegt 0.6% im Plus gegenüber dem Vorjahr, Amerika 0.6% im Plus, und Russland – eine der größten Langzeitgruppen auf Phuket – 0.55% im Minus, was außer rechnerisch unverändert ist.
Eine Grenze, die klar benannt werden sollte: Das Ministry of Tourism and Sports veröffentlicht diese Zahlen für 2026 nach Nationalität und Region, nicht nach Zielflughafen. In den öffentlichen Daten gibt es keine eigene Ankunftsreihe nur für Phuket, daher dienen hier nationale Zahlen als Näherungswert. Betrachten Sie sie als Richtung, nicht als Zählung für Phuket.
Geld
Der Monetary Policy Committee der Bank of Thailand hat den Leitzins am 26. August einstimmig bei 1.00% belassen – die vierte Sitzung 2026 und die dritte Beibehaltung in Folge. Für die meisten ausländischen Käufer auf Phuket ist das eher Hintergrund als Hebel, da der Kauf in der Regel nicht im Inland in Baht finanziert wird. Indirekt spielt es eine Rolle: Ein niedriger inländischer Zinssatz und ein schwaches Konsumbild sind Teil des Grundes, warum thailändische Bauträger weiterbauen und warum sich die Angebotspipeline oben immer wieder auffüllt.
Was das bedeutet
Wenn Sie mieten. Die Verhandlungsposition ist besser als im August, aber nicht dramatisch. Mehr Bestand bei unveränderten Angebotspreisen bedeutet, dass der Hebel eher bei den Konditionen liegt als bei der Miethöhe – Laufzeit, Kaution, was inbegriffen ist. Im Oktober und November kommt der Engpass der Hochsaison; ein im September unterschriebener Mietvertrag wird in einem weicheren Markt geschlossen als einer im Dezember.
Wenn Sie kaufen. Nichts hier spricht für Eile. Die Angebotspreise sind über zwei Wochen stabil, in denen der Bestand auf beiden Seiten gestiegen ist – so sieht kein Markt aus, der gleich davonläuft. So sieht einer aus, in dem ein ernsthaftes Angebot ernst genommen wird. Knapp sind nicht Villen, sondern Villen unter ฿10m und Villen in den drei dünnen westlichen Bezirken.
Wenn Sie eine Villa vermieten. Ihre Konkurrenz ist in diesen zwei Wochen um etwa ein Angebot von vierzig gewachsen, während sich die mediane Angebotsmiete nicht bewegt hat. In einem Bezirk mit dreihundert Mitbewerbern zum Bezirksmedian anzubieten, ist eine langsame Strategie.
Wir wiederholen diese Auswertung Anfang Oktober mit derselben Methode und denselben Stichprobenuntergrenzen, damit der Vergleich von Monat zu Monat echt und nicht rekonstruiert ist. Sehen Sie sich an, was jetzt verfügbar ist, oder stöbern Sie in den Projekten und Bezirken hinter diesen Zahlen.